Domain zeitarbeitnehmer.de kaufen?
Wir ziehen mit dem Projekt
zeitarbeitnehmer.de um.
Sind Sie am Kauf der Domain
zeitarbeitnehmer.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain zeitarbeitnehmer.de kaufen?
Was ist die Restschuld?
Die Restschuld bezieht sich auf den noch ausstehenden Betrag, den eine Person oder ein Unternehmen zurückzahlen muss, um einen Kredit oder eine Hypothek vollständig zu begleichen. Sie wird berechnet, indem man die bereits getilgten Raten von der Gesamtsumme des Darlehens abzieht. Die Restschuld kann sich im Laufe der Zeit verringern, wenn regelmäßige Zahlungen geleistet werden, oder gleich bleiben, wenn keine Tilgungen erfolgen. Es ist wichtig, die Restschuld im Auge zu behalten, um die finanzielle Situation und die Rückzahlungsfristen besser zu planen. In einigen Fällen kann die Restschuld auch vorzeitig durch eine Sondertilgung reduziert werden. **
Was ist die Restschuld bei einem Kredit?
Was ist die Restschuld bei einem Kredit? Die Restschuld bei einem Kredit ist der noch ausstehende Betrag, den der Kreditnehmer an die Bank zurückzahlen muss. Sie setzt sich aus dem ursprünglich aufgenommenen Kreditbetrag abzüglich der bereits getilgten Raten zusammen. Die Restschuld verringert sich mit jeder geleisteten Zahlung, bis der Kredit vollständig zurückgezahlt ist. Es ist wichtig, die Restschuld regelmäßig zu überprüfen, um den aktuellen Stand des Kredits zu kennen und gegebenenfalls die Tilgungsstrategie anzupassen. **


Ähnliche Suchbegriffe für Restschuld
Top-Angebote
Produkte zum Begriff Restschuld:
-
Erfolgreich in der Personalvermittlung, Fachbücher von Markus Brandl, Nicole TruchsessDieses Buch zeigt, wie es Personaldienstleistern gelingt, neue Potenziale bei der Akquise von Arbeitgebern und Arbeitsuchenden zu erschliessen. Demografische Veränderungen, Fachkräftemangel und rechtliche Neuerungen bieten beträchtliches Wachstumspotenzial in der Personalvermittlung, fordern aber auch neue Kompetenzen. Wer sich vom reinen Personalbeschaffer und Anbieter von Zeitarbeit hin zum souveränen Berater und Coach in allen Personalfragen entwickelt, verfügt über die perfekten Voraussetzungen, um neue Kunden zu gewinnen und bestehende Geschäftsbeziehungen auszubauen. Wie dies gelingt, zeigen die Autoren anschaulich an zahlreichen praktischen Beispielen. In der Praxis bewährte Tipps, Checklisten und Tools erleichtern die konkrete Umsetzung.37,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ravensburger Beschäftigung - FreundschaftsbändchenMit dem Kreativset Freundschaftsbändchen von Ravensburger lassen sich individuelle Schmuckstücke für die besten Freunde ganz einfach selbst gestalten. Dieses Set ist für Kinder ab 6 Jahren geeignet und bietet alles, um direkt mit dem Weben zu beginnen. Dieses Set enthält: 1x Webrahmen 2x Fadenklemmen 9x Schmuckperlen 100x Perlen 48 m Garn in 4 Farben 2x Webhilfen 1x stumpfe Nadel 1x ausführliche Anleitung Die beiliegende Anleitung erklärt die einzelnen Schritte, sodass bis zu sechs einzigartige Bändchen entstehen können. Die bunten Garne lassen sich mit den glänzenden Perlen kombinieren, um jedem Armband eine persönliche Note zu verleihen. Ob als Geschenk für einen besonderen Menschen oder als eigenes Accessoire – die selbstgemachten Freundschaftsbänder sind ein schönes Zeichen der Verbundenheit.10,39 €*Versand: 3,95 €Sichere Weiterleitung zum Anbieter
-
Böhm:Handbuch Arbeitnehmerüberlassung, Fachbücher von Wolfgang Böhm, Cornelius Popp, Jörg HennigIm Zuge der Pandemie hat sich die Arbeitswelt verändert und muss sich mit neuen Herausforderungen sowie flexiblen Arbeitsmodellen im Rahmen der Arbeitnehmerüberlassung auseinandersetzen. Das zeigt auch die zunehmende Zahl an gerichtlichen Entscheidungen in diesem Bereich. Auch in der 5. Auflage beantwortet das Handbuch die komplexen Rechtsfragen moderner Arbeitsformen mit einem konsequent auf die Praxis ausgerichteten Ansatz. Einbezogen sind zudem steuer- und sozialversicherungsrechtliche Besonderheiten. Neu in der 5. Auflage: Die Neuauflage berücksichtigt die aktuellen Entwicklungen in der Gesetzgebung und Rechtsprechung, insbesondere die Auswirkungen der Pandemie wie zum Beispiel Homeoffice und Kurzarbeit auf die Arbeitnehmerüberlassung.89,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Integration von Haftentlassenen in den Arbeitsmarkt, Fachbücher von Julia BiastochDie Integration von ehemaligen Gefangenen in den Arbeitsmarkt: Eine Überprüfung des aktuellen Designs der Gefängnisarbeit, der Sozialgesetzgebung und des Übergangsmanagements.119,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie kann die Restschuld eines Kredits reduziert oder schneller zurückgezahlt werden? Gibt es spezielle Strategien, um die Restschuld effektiv abzubauen?
Die Restschuld eines Kredits kann reduziert werden, indem zusätzliche Zahlungen über die monatliche Rate hinaus geleistet werden. Eine andere Strategie ist es, den Kredit zu refinanzieren, um niedrigere Zinsen zu erhalten und somit schneller zurückzuzahlen. Zudem kann eine Umschuldung in Betracht gezogen werden, um die Restschuld auf mehrere Kredite zu verteilen und so die monatlichen Raten zu senken. **
-
Wie kann die Restschuld eines Kredits am effizientesten beglichen werden? Welche Faktoren können die Höhe der Restschuld eines Darlehens beeinflussen?
Die Restschuld eines Kredits kann am effizientesten durch regelmäßige Zahlungen und eventuelle Sondertilgungen beglichen werden. Faktoren, die die Höhe der Restschuld beeinflussen können, sind die Höhe des Zinssatzes, die Laufzeit des Kredits und eventuelle Gebühren oder Kosten. Eine frühzeitige Tilgung des Kredits kann ebenfalls die Restschuld reduzieren. **
-
Was ist eine Restschuld am Ende der Sollzinsbindung?
Eine Restschuld am Ende der Sollzinsbindung ist der noch ausstehende Betrag eines Darlehens, der nach Ablauf der vereinbarten Zinsbindungsfrist zurückgezahlt werden muss. Während der Sollzinsbindung zahlt der Kreditnehmer regelmäßig Zinsen und Tilgung, um die Restschuld zu reduzieren. Ist am Ende der Sollzinsbindung noch eine Restschuld vorhanden, muss der Kreditnehmer entweder eine Anschlussfinanzierung vereinbaren oder die Restschuld auf einmal zurückzahlen. Die Höhe der Restschuld hängt von verschiedenen Faktoren ab, wie z.B. der Höhe des Darlehens, der Tilgungsrate und der Zinsentwicklung während der Sollzinsbindung. **
-
Wie kann man am effektivsten die Restschuld eines Darlehens abbezahlen?
1. Erhöhe die monatlichen Zahlungen, um die Restschuld schneller zu tilgen. 2. Nutze zusätzliches Einkommen oder Boni, um die Restschuld zu reduzieren. 3. Verhandle mit der Bank, um niedrigere Zinsen oder bessere Konditionen zu erhalten. **
Wie kann ich meine Restschuld am effektivsten und schnellsten reduzieren?
1. Erhöhe deine monatlichen Zahlungen, um die Restschuld schneller abzubezahlen. 2. Suche nach Möglichkeiten, um zusätzliches Einkommen zu generieren, um die Restschuld schneller zu tilgen. 3. Vermeide unnötige Ausgaben und konzentriere dich darauf, die Restschuld so schnell wie möglich zu reduzieren. **
Wie kann ich die Restschuld meines Kredits am effizientesten begleichen?
1. Zunächst solltest du prüfen, ob Sondertilgungen möglich sind, um die Restschuld schneller zu reduzieren. 2. Vergleiche die Zinsen deines Kredits mit anderen Anlagemöglichkeiten, um zu entscheiden, ob eine vorzeitige Rückzahlung sinnvoll ist. 3. Falls du über zusätzliches Geld verfügst, lege es lieber in eine renditestarke Anlage an und bediene den Kredit weiterhin planmäßig. **
Top-Angebote
Produkte zum Begriff Restschuld:
-
Liquidität sichern in der Personaldienstleistung, Fachbücher von Thomas BravoDas Credit- und Forderungsmanagement ist für Unternehmen aller Branchen essenziell, um die langfristige Finanzstabilität zu sichern. Für österreichische Personaldienstleistungsunternehmen ist es jedoch von besonders zentraler Bedeutung, da sie spezifische branchenabhängige Herausforderungen bewältigen müssen und sich Konjunkturentwicklungen rascher auf ihre Unternehmenstätigkeit auswirken als bei anderen Unternehmen. Die Ergebnisse dieser Analyse zeigen eindeutig, dass die Geldpolitik der EZB in den letzten Jahren stark gefordert war, um die Preisstabilität zu sichern. In Verbindung mit Krisen wie der COVID-19-Pandemie, dem Ukraine-Krieg und Handelskonflikten führte dies zu wirtschaftlichen Verwerfungen, wodurch das Kreditrisiko bei der Vergabe von Handelskrediten deutlich gestiegen ist. Der Autor belegt, dass gezielte Massnahmen das Credit- und Forderungsmanagement in der Branche deutlich stärken und die Resilienz im Krisenumfeld steigern können.99,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Fachsprachenvermittlung für den modernen Arbeitsmarkt, Fachbücher von Magda GrzybowskaMagda Grzybowska untersucht den aktuellen Stand der philologischen sowie didaktischen Ausbildung im Rahmen der Germanischen Philologie in Polen. Sie setzt sich mit der Fremd- und Fachsprachenvermittlung für berufliche Zwecke sowie mit der Ausbildung von Fachsprachenlehrenden auseinander. Grundlage ist eine erstmals erstellte Erhebung, Zusammenstellung, Auswertung und Diskussion von Lehrplänen des Studienfachs Germanistik/Germanische Philologie an sämtlichen staatlichen Universitäten Polens, deren Kern eine quantitative und qualitative Aufschlüsselung der untersuchten Curricula bildet. Ihre Arbeit leistet damit einen Beitrag zum aktuellen internationalen Diskurs über die Chancen, Herausforderungen und Grenzen für die Fremd- und Fachsprachendidaktik im germanistischen Studium im Kontext einer engen Zusammenarbeit von Hochschulen mit dem wirtschaftlichen und sozialen Umfeld.55,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Erfolgreich in der Personalvermittlung, Fachbücher von Markus Brandl, Nicole TruchsessDieses Buch zeigt, wie es Personaldienstleistern gelingt, neue Potenziale bei der Akquise von Arbeitgebern und Arbeitsuchenden zu erschliessen. Demografische Veränderungen, Fachkräftemangel und rechtliche Neuerungen bieten beträchtliches Wachstumspotenzial in der Personalvermittlung, fordern aber auch neue Kompetenzen. Wer sich vom reinen Personalbeschaffer und Anbieter von Zeitarbeit hin zum souveränen Berater und Coach in allen Personalfragen entwickelt, verfügt über die perfekten Voraussetzungen, um neue Kunden zu gewinnen und bestehende Geschäftsbeziehungen auszubauen. Wie dies gelingt, zeigen die Autoren anschaulich an zahlreichen praktischen Beispielen. In der Praxis bewährte Tipps, Checklisten und Tools erleichtern die konkrete Umsetzung.37,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ravensburger Beschäftigung - FreundschaftsbändchenMit dem Kreativset Freundschaftsbändchen von Ravensburger lassen sich individuelle Schmuckstücke für die besten Freunde ganz einfach selbst gestalten. Dieses Set ist für Kinder ab 6 Jahren geeignet und bietet alles, um direkt mit dem Weben zu beginnen. Dieses Set enthält: 1x Webrahmen 2x Fadenklemmen 9x Schmuckperlen 100x Perlen 48 m Garn in 4 Farben 2x Webhilfen 1x stumpfe Nadel 1x ausführliche Anleitung Die beiliegende Anleitung erklärt die einzelnen Schritte, sodass bis zu sechs einzigartige Bändchen entstehen können. Die bunten Garne lassen sich mit den glänzenden Perlen kombinieren, um jedem Armband eine persönliche Note zu verleihen. Ob als Geschenk für einen besonderen Menschen oder als eigenes Accessoire – die selbstgemachten Freundschaftsbänder sind ein schönes Zeichen der Verbundenheit.10,39 €*Versand: 3,95 €Sichere Weiterleitung zum Anbieter
-
Was ist die Restschuld?
Die Restschuld bezieht sich auf den noch ausstehenden Betrag, den eine Person oder ein Unternehmen zurückzahlen muss, um einen Kredit oder eine Hypothek vollständig zu begleichen. Sie wird berechnet, indem man die bereits getilgten Raten von der Gesamtsumme des Darlehens abzieht. Die Restschuld kann sich im Laufe der Zeit verringern, wenn regelmäßige Zahlungen geleistet werden, oder gleich bleiben, wenn keine Tilgungen erfolgen. Es ist wichtig, die Restschuld im Auge zu behalten, um die finanzielle Situation und die Rückzahlungsfristen besser zu planen. In einigen Fällen kann die Restschuld auch vorzeitig durch eine Sondertilgung reduziert werden. **
-
Was ist die Restschuld bei einem Kredit?
Was ist die Restschuld bei einem Kredit? Die Restschuld bei einem Kredit ist der noch ausstehende Betrag, den der Kreditnehmer an die Bank zurückzahlen muss. Sie setzt sich aus dem ursprünglich aufgenommenen Kreditbetrag abzüglich der bereits getilgten Raten zusammen. Die Restschuld verringert sich mit jeder geleisteten Zahlung, bis der Kredit vollständig zurückgezahlt ist. Es ist wichtig, die Restschuld regelmäßig zu überprüfen, um den aktuellen Stand des Kredits zu kennen und gegebenenfalls die Tilgungsstrategie anzupassen. **
-
Wie kann die Restschuld eines Kredits reduziert oder schneller zurückgezahlt werden? Gibt es spezielle Strategien, um die Restschuld effektiv abzubauen?
Die Restschuld eines Kredits kann reduziert werden, indem zusätzliche Zahlungen über die monatliche Rate hinaus geleistet werden. Eine andere Strategie ist es, den Kredit zu refinanzieren, um niedrigere Zinsen zu erhalten und somit schneller zurückzuzahlen. Zudem kann eine Umschuldung in Betracht gezogen werden, um die Restschuld auf mehrere Kredite zu verteilen und so die monatlichen Raten zu senken. **
-
Wie kann die Restschuld eines Kredits am effizientesten beglichen werden? Welche Faktoren können die Höhe der Restschuld eines Darlehens beeinflussen?
Die Restschuld eines Kredits kann am effizientesten durch regelmäßige Zahlungen und eventuelle Sondertilgungen beglichen werden. Faktoren, die die Höhe der Restschuld beeinflussen können, sind die Höhe des Zinssatzes, die Laufzeit des Kredits und eventuelle Gebühren oder Kosten. Eine frühzeitige Tilgung des Kredits kann ebenfalls die Restschuld reduzieren. **
Ähnliche Suchbegriffe für Restschuld
-
Böhm:Handbuch Arbeitnehmerüberlassung, Fachbücher von Wolfgang Böhm, Cornelius Popp, Jörg HennigIm Zuge der Pandemie hat sich die Arbeitswelt verändert und muss sich mit neuen Herausforderungen sowie flexiblen Arbeitsmodellen im Rahmen der Arbeitnehmerüberlassung auseinandersetzen. Das zeigt auch die zunehmende Zahl an gerichtlichen Entscheidungen in diesem Bereich. Auch in der 5. Auflage beantwortet das Handbuch die komplexen Rechtsfragen moderner Arbeitsformen mit einem konsequent auf die Praxis ausgerichteten Ansatz. Einbezogen sind zudem steuer- und sozialversicherungsrechtliche Besonderheiten. Neu in der 5. Auflage: Die Neuauflage berücksichtigt die aktuellen Entwicklungen in der Gesetzgebung und Rechtsprechung, insbesondere die Auswirkungen der Pandemie wie zum Beispiel Homeoffice und Kurzarbeit auf die Arbeitnehmerüberlassung.89,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Integration von Haftentlassenen in den Arbeitsmarkt, Fachbücher von Julia BiastochDie Integration von ehemaligen Gefangenen in den Arbeitsmarkt: Eine Überprüfung des aktuellen Designs der Gefängnisarbeit, der Sozialgesetzgebung und des Übergangsmanagements.119,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
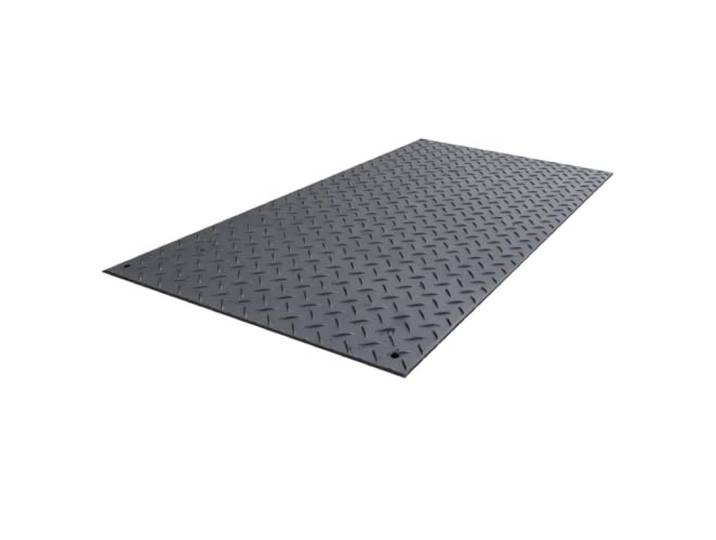
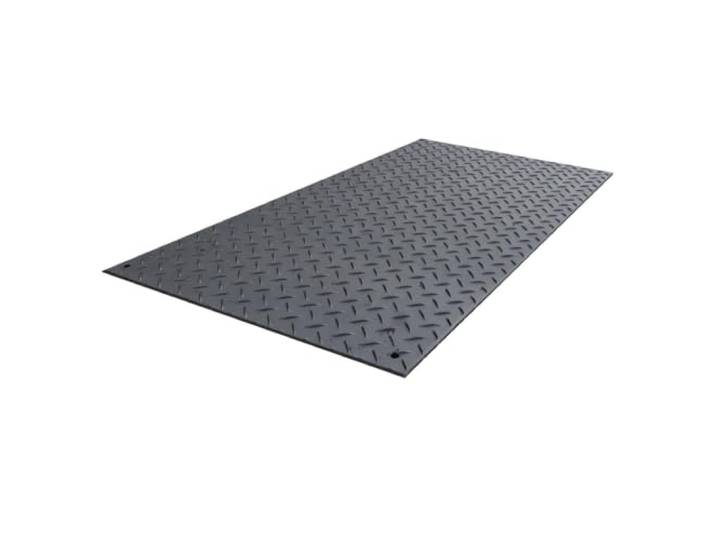
Temporäre Schwerlast Bauplatte Antirutsch Fahrweg Polyethylen, Steckverbindung, temporäre Fahrbahn, rutschfest(244x122cm/8x4ft-8mm)Temporäre Schwerlast Bauplatte Antirutsch Fahrweg Polyethylen, Steckverbindung, temporäre Fahrbahn, rutschfest(244x122cm/8x4ft-8mm). [STOSSFEST] Schützt den Untergrund vor schweren Lasten. Das Polyethylen-Material hält hohem Druck stand, ohne zu brechen, und bewahrt Rasen oder Boden unter der Matte intakt. [ABRIEBFEST] Geeignet für den rauen Baustelleneinsatz. Die strukturierte Oberfläche verhindert das Verrutschen und widersteht Abrieb, was sicheres Befahren ermöglicht. [TEMPERATURBESTÄNDIG] Stabile Leistung bei Hitze und Kälte. Dieses Isoliermaterial widersteht Temperaturschwankungen und verhindert Verformungen bei jedem Wetter. [STECKVERBINDUNG] Einfache Montage. Das Verbindungssystem sichert die Platten fest miteinander, verhindert unbeabsichtigtes Auseinanderdriften und sorgt für eine stabile Fahrspur. [VIELSEITIG EINSETZBAR] Für verschiedene Einsatzorte. Nützlich beim Schutz von Sportrasen bei Veranstaltungen, bei der Anlage von Wegen auf schlammigem Gelände oder als Untergrund für Baumaschinen. Farbe:One Color430,07 €*Versand: 26,55 €Sichere Weiterleitung zum Anbieter
-
Temporäre Schwerlast Bauplatte Antirutsch Fahrweg Polyethylen, Steckverbindung, temporäre Fahrbahn, rutschfest(244x122cm/8x4ft-7mm)Temporäre Schwerlast Bauplatte Antirutsch Fahrweg Polyethylen, Steckverbindung, temporäre Fahrbahn, rutschfest(244x122cm/8x4ft-7mm). [STOSSFEST] Schützt den Untergrund vor schweren Lasten. Das Polyethylen-Material hält hohem Druck stand, ohne zu brechen, und bewahrt Rasen oder Boden unter der Matte intakt. [ABRIEBFEST] Geeignet für den rauen Baustelleneinsatz. Die strukturierte Oberfläche verhindert das Verrutschen und widersteht Abrieb, was sicheres Befahren ermöglicht. [TEMPERATURBESTÄNDIG] Stabile Leistung bei Hitze und Kälte. Dieses Isoliermaterial widersteht Temperaturschwankungen und verhindert Verformungen bei jedem Wetter. [STECKVERBINDUNG] Einfache Montage. Das Verbindungssystem sichert die Platten fest miteinander, verhindert unbeabsichtigtes Auseinanderdriften und sorgt für eine stabile Fahrspur. [VIELSEITIG EINSETZBAR] Für verschiedene Einsatzorte. Nützlich beim Schutz von Sportrasen bei Veranstaltungen, bei der Anlage von Wegen auf schlammigem Gelände oder als Untergrund für Baumaschinen. Farbe:One Color374,04 €*Versand: 26,55 €Sichere Weiterleitung zum Anbieter
-
Was ist eine Restschuld am Ende der Sollzinsbindung?
Eine Restschuld am Ende der Sollzinsbindung ist der noch ausstehende Betrag eines Darlehens, der nach Ablauf der vereinbarten Zinsbindungsfrist zurückgezahlt werden muss. Während der Sollzinsbindung zahlt der Kreditnehmer regelmäßig Zinsen und Tilgung, um die Restschuld zu reduzieren. Ist am Ende der Sollzinsbindung noch eine Restschuld vorhanden, muss der Kreditnehmer entweder eine Anschlussfinanzierung vereinbaren oder die Restschuld auf einmal zurückzahlen. Die Höhe der Restschuld hängt von verschiedenen Faktoren ab, wie z.B. der Höhe des Darlehens, der Tilgungsrate und der Zinsentwicklung während der Sollzinsbindung. **
-
Wie kann man am effektivsten die Restschuld eines Darlehens abbezahlen?
1. Erhöhe die monatlichen Zahlungen, um die Restschuld schneller zu tilgen. 2. Nutze zusätzliches Einkommen oder Boni, um die Restschuld zu reduzieren. 3. Verhandle mit der Bank, um niedrigere Zinsen oder bessere Konditionen zu erhalten. **
-
Wie kann ich meine Restschuld am effektivsten und schnellsten reduzieren?
1. Erhöhe deine monatlichen Zahlungen, um die Restschuld schneller abzubezahlen. 2. Suche nach Möglichkeiten, um zusätzliches Einkommen zu generieren, um die Restschuld schneller zu tilgen. 3. Vermeide unnötige Ausgaben und konzentriere dich darauf, die Restschuld so schnell wie möglich zu reduzieren. **
-
Wie kann ich die Restschuld meines Kredits am effizientesten begleichen?
1. Zunächst solltest du prüfen, ob Sondertilgungen möglich sind, um die Restschuld schneller zu reduzieren. 2. Vergleiche die Zinsen deines Kredits mit anderen Anlagemöglichkeiten, um zu entscheiden, ob eine vorzeitige Rückzahlung sinnvoll ist. 3. Falls du über zusätzliches Geld verfügst, lege es lieber in eine renditestarke Anlage an und bediene den Kredit weiterhin planmäßig. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.